Allgemeine Information, kein Rechtsrat (Stand: Oktober 2026). Maßgeblich ist der Gesetzestext des Energieeffizienzgesetzes. Ein Gesetzentwurf zur Änderung liegt dem Bundestag vor, ist aber noch nicht beschlossen.
Das Wichtigste in Kürze
- Wer betroffen ist: Die Energieeffizienzgesetz Pflichten richten sich nach dem durchschnittlichen jährlichen Gesamtendenergieverbrauch der letzten drei abgeschlossenen Kalenderjahre – unabhängig davon, ob ein Unternehmen klein, mittel oder groß ist [3][4][13].
- Mehr als 2,5 GWh pro Jahr: Unternehmen müssen für wirtschaftliche Energieeinsparmaßnahmen konkrete, durchführbare Umsetzungspläne erstellen, bestätigen lassen und veröffentlichen sowie Abwärme vermeiden, nutzen und an die Plattform für Abwärme melden [4][10][11].
- Mehr als 7,5 GWh pro Jahr: Zusätzlich ist ein Energiemanagementsystem (DIN EN ISO 50001) oder ein Umweltmanagementsystem nach EMAS Pflicht, mit gesetzlichen Mindestinhalten [3][13].
- Rechenzentren haben eigene Pflichten zu Energieeffizienz (PUE), erneuerbarem Strom, Abwärmenutzung, Energiemanagement und Berichterstattung [6][7][8][9]. Große Unternehmen (Nicht-KMU) bleiben außerdem nach dem EDL-G zu Energieaudits alle vier Jahre verpflichtet [15][16].
- Ausblick: Ein Regierungsentwurf von 2026 würde die Schwellen auf 23,6 GWh und 2,77 GWh anheben. Er ist Stand Oktober 2026 nicht beschlossen [19][20][21].
Energieeffizienzgesetz Pflichten: Worum es geht und für wen
Das Energieeffizienzgesetz (EnEfG) heißt vollständig „Gesetz zur Steigerung der Energieeffizienz in Deutschland“. Es wurde am 13. November 2023 ausgefertigt und im Bundesgesetzblatt (BGBl. 2023 I Nr. 309) verkündet [1]. Erstmals legt es für Unternehmen verbindliche Pflichten fest, die nicht an die Unternehmensgröße, sondern an den tatsächlichen Energieverbrauch anknüpfen.
Der Zweck steht in § 1: Das Gesetz soll den Primär- und Endenergieverbrauch senken, Importe und den Einsatz fossiler Energieträger verringern, die Versorgungssicherheit verbessern und zum Klimaschutz beitragen [1]. § 4 nennt die nationalen Ziele: Bis 2030 soll der Endenergieverbrauch gegenüber 2008 um mindestens 26,5 Prozent auf 1.867 TWh sinken, der Primärenergieverbrauch um mindestens 39,3 Prozent auf 2.252 TWh. Bis 2045 strebt die Bundesregierung beim Endenergieverbrauch eine Senkung um 45 Prozent gegenüber 2008 an [2].
Europarechtlich steht das Gesetz in Verbindung mit der Energieeffizienzrichtlinie. Der amtliche Fußnotentext des EnEfG verweist auf die Richtlinie 2012/27/EU [1]. Die neu gefasste Energieeffizienzrichtlinie (EU) 2023/1791 vom 13. September 2023 trat am 10. Oktober 2023 in Kraft [22]. Ihre vollständige Umsetzung ist Gegenstand des Gesetzentwurfs von 2026 (siehe Abschnitt „Stand der Novelle“) [19].
Die Pflichten treffen vor allem:
- Industrieunternehmen mit Produktionsprozessen, Druckluft, Prozesswärme oder Kälte, die schnell mehrere Gigawattstunden im Jahr verbrauchen,
- Handelsunternehmen und Filialisten, deren Verbrauch über viele Standorte addiert wird,
- Betreiber von Rechenzentren und von Informationstechnik in Rechenzentren,
- Energieberater, Auditoren und Zertifizierer, die Umsetzungspläne bestätigen oder Audits durchführen.
Wie groß das Thema allein bei der Abwärme ist, zeigt die Plattform für Abwärme der Bundesstelle für Energieeffizienz (BfEE): Sie umfasst nach eigenen Angaben über 3.000 Unternehmen mit mehr als 24.000 gemeldeten Abwärmepotenzialen und zusammen rund 209 TWh pro Jahr [14].
Wie der Schwellenwert ermittelt wird
Maßgeblich ist der Gesamtendenergieverbrauch: die Gesamtmenge an Endenergie, die in einem vorgegebenen Zeitraum verbraucht wurde (§ 3 Nr. 19 EnEfG) [1]. Für die Schwellen in § 8 und § 9 zählt der Durchschnitt der letzten drei abgeschlossenen Kalenderjahre [3][4].
Das Merkblatt des Bundesamts für Wirtschaft und Ausfuhrkontrolle (BAFA) zum EnEfG präzisiert [13]:
- Es zählen alle handelsüblichen Energieprodukte, also Brennstoffe, Wärme, erneuerbare Energien, Strom und ausdrücklich auch Kraftstoffe einschließlich Flugkraftstoff. Ausgenommen sind Bunkeröle für die Seeschifffahrt.
- Der Durchschnitt wird zu Beginn jedes Kalenderjahres rückwirkend gebildet. Stichtag ist der 1. Januar.
- Die Werte müssen nachvollziehbar sein. Referenz sind Abrechnungen der Lieferanten; wo Daten fehlen, sind dokumentierte und begründete Schätzungen zulässig. Das BAFA empfiehlt eine Tabelle mit dem Verbrauch je Energieträger.
Rechenbeispiel (eigene Berechnung, fiktive Werte): Ein Unternehmen verbrauchte 2023 insgesamt 2,3 GWh, 2024 2,6 GWh und 2025 2,8 GWh Endenergie (Strom, Erdgas und Diesel für den Fuhrpark zusammen). Der Durchschnitt beträgt (2,3 + 2,6 + 2,8) / 3 = 2,57 GWh. Zum Stichtag 1. Januar 2026 liegt das Unternehmen damit über 2,5 GWh und fällt unter § 9, obwohl es 2023 allein darunter lag. Annahme: alle Energieträger vollständig erfasst; Konzernzusammenhänge und Unternehmensbegriff sind gesondert zu prüfen.
Gerade bei Unternehmen mit vielen Standorten, Fuhrpark oder wechselnder Auslastung entscheidet die Datenqualität darüber, ob eine Schwelle erkannt wird. Eine Ganzheitliche Gebäudeanalyse kann helfen, Verbräuche einzelner Gebäude zu verstehen; die rechtliche Einordnung des Gesamtunternehmens bleibt Aufgabe des Unternehmens und seiner Berater.
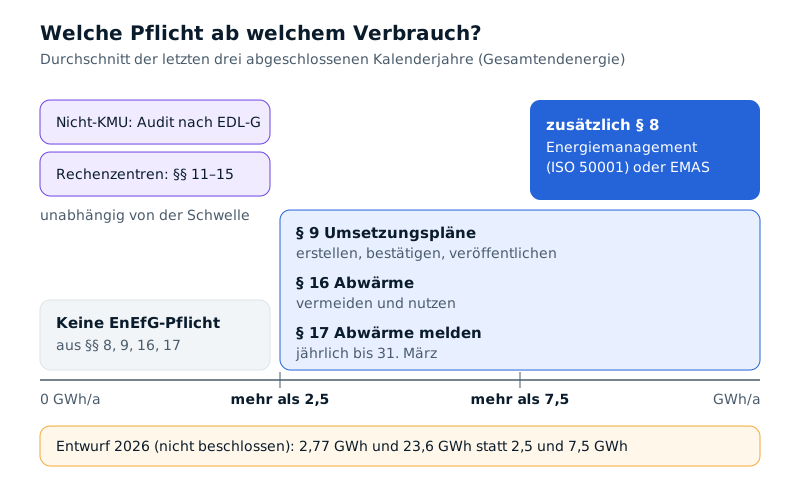 Abbildung 1: Pflichten nach Verbrauchsschwelle (Durchschnitt der letzten drei abgeschlossenen Kalenderjahre). Quellen: §§ 8, 9, 16, 17 EnEfG, § 8 EDL-G [3][4][10][11][16]. Vereinfachte Darstellung.
Pflichten nach Schwellenwert im Überblick
Die folgende Tabelle fasst die geltenden Pflichten zusammen. Die Spalte „Frist“ nennt die gesetzlichen Fristen; im Einzelfall kommt es auf das Datum an, an dem ein Unternehmen die Schwelle erstmals überschritten hat.
| Verbrauch (Ø 3 Jahre) | Pflicht | Rechtsgrundlage | Frist | Bußgeld bis |
|---|---|---|---|---|
| mehr als 2,5 GWh/a | Umsetzungspläne für wirtschaftliche Maßnahmen erstellen, bestätigen lassen, veröffentlichen | § 9 EnEfG | 3 Jahre nach Abschluss von Audit bzw. (Re-)Zertifizierung/EMAS-Eintragung | 50.000 € |
| mehr als 2,5 GWh/a | Abwärme vermeiden, auf technisch unvermeidbaren Anteil reduzieren, wiederverwenden (soweit möglich und zumutbar) | § 16 EnEfG | laufend | 100.000 € |
| mehr als 2,5 GWh/a | Abwärmedaten an die Plattform für Abwärme melden und auf Anfrage auskunften | § 17 EnEfG | jährlich bis 31. März | 50.000 € |
| mehr als 7,5 GWh/a | Energiemanagementsystem (DIN EN ISO 50001) oder Umweltmanagementsystem (EMAS) mit Mindestinhalten | § 8 EnEfG | 18.07.2025 (Status bis 17.11.2023) bzw. 20 Monate nach Erreichen | 100.000 € |
| Nicht-KMU (unabhängig vom Verbrauch) | Energieaudit nach DIN EN 16247-1, alle 4 Jahre; befreit bei ISO 50001/EMAS | §§ 8, 8a EDL-G | 4 Jahre ab letztem Audit | 50.000 € |
| Rechenzentren ab 300 kW | PUE-Grenzwerte, erneuerbarer Strom, Abwärmenutzung, EnMS, Berichtspflichten | §§ 11–15 EnEfG | gestaffelt 2024–2030 | 50.000–100.000 € |
Tabelle 1: Quellen [3][4][6][7][10][11][12][13][15][16][17]. Bußgelder nach § 19 EnEfG bzw. laut BAFA für das EDL-G.
Energiemanagementsystem Pflicht ab 7,5 GWh (§ 8)
Wer ein EnMS braucht und bis wann
Unternehmen mit einem durchschnittlichen jährlichen Gesamtendenergieverbrauch von mehr als 7,5 GWh müssen ein Energie- oder Umweltmanagementsystem einrichten [3]. Laut BAFA-Merkblatt gilt das für KMU und Nicht-KMU gleichermaßen; anerkannt sind ein Energiemanagementsystem nach DIN EN ISO 50001 oder ein Umweltmanagementsystem nach EMAS [13]. Eine allgemeine ISO 50001 Pflicht im Sinne einer Zertifizierung für alle Unternehmen gibt es also nicht; sie entsteht erst über diese Verbrauchsschwelle oder über andere Regelungen. Bei Stichprobenkontrollen verlangt das BAFA für ein EnMS ein gültiges Zertifikat einer akkreditierten Stelle [13].
Die Fristen nach § 8 Abs. 2 [3][13]:
- Unternehmen, die die Schwelle bis zum 17. November 2023 erreicht hatten: Einrichtung bis 18. Juli 2025.
- Unternehmen, die die Schwelle ab dem 18. November 2023 erreichen: innerhalb von 20 Monaten. Beispiel des BAFA: Feststellung am 1. Januar 2024, Frist bis 1. September 2025.
Bis zum Nachweis des Systems – höchstens bis zu diesen Fristen – sind die Unternehmen von der Energieauditpflicht nach § 8 Abs. 1 EDL-G befreit [3].
Was das System mindestens enthalten muss
§ 8 Abs. 3 geht über die Norm hinaus und verlangt ausdrücklich [3]:
- die Erfassung von Energieeinsatz und -abgabe, Prozesstemperaturen, Abwärmemedien mit Temperaturen, Wärmemengen und möglichen Inhaltsstoffen sowie technisch vermeidbarer und unvermeidbarer Abwärme, einschließlich einer Prüfung, ob Abwärme rückgewonnen und genutzt werden kann,
- die Identifikation und Dokumentation technisch realisierbarer Endenergieeinsparmaßnahmen sowie Maßnahmen zur Abwärmerückgewinnung und -nutzung,
- die Wirtschaftlichkeitsbewertung dieser Maßnahmen nach DIN EN 17463 (Ausgabe Dezember 2021, „Bewertung von energiebezogenen Investitionen (VALERI)“) [28].
Wer die Energiemanagementsystem Pflicht für mehrere Werke, Lager oder Filialen erfüllen muss, braucht vergleichbare Verbrauchsdaten je Standort. Ein Energiemonitoring für mehrere Standorte bündelt solche Daten; das Managementsystem selbst mit Verantwortlichkeiten, Zielen und Audits ersetzt es nicht.
EnEfG Umsetzungsplan ab 2,5 GWh (§ 9)
Was ein Umsetzungsplan ist
Unternehmen mit mehr als 2,5 GWh durchschnittlichem Jahresverbrauch müssen für alle als wirtschaftlich identifizierten Endenergieeinsparmaßnahmen „konkrete, durchführbare Umsetzungspläne“ erstellen und veröffentlichen [4]. Die Maßnahmen stammen aus drei Quellen: einem Energie- oder Umweltmanagementsystem nach § 8 EnEfG, einem solchen System nach dem EDL-G oder einem Energieaudit nach dem EDL-G [4]. Laut BAFA gilt die Pflicht nur für Audits, die nach dem 18. November 2023 abgeschlossen, und für Aktionspläne, die danach erstellt wurden [13].
Wichtig: Das Gesetz verlangt einen Plan, nicht die Umsetzung selbst. Ob und wann ein Unternehmen investiert, entscheidet es weiterhin selbst.
Wann eine Maßnahme als wirtschaftlich gilt
Eine Maßnahme ist wirtschaftlich, wenn sich bei der Bewertung nach DIN EN 17463 nach höchstens 50 Prozent der Nutzungsdauer ein positiver Kapitalwert ergibt [4]. Das gilt nur für Maßnahmen mit einer Nutzungsdauer von höchstens 15 Jahren; die Nutzungsdauer richtet sich nach den AfA-Tabellen des Bundesministeriums der Finanzen [4]. Das BAFA nennt als Bewertungsgrundlage das Szenario „wahrscheinlichster Fall“ [13].
Rechenbeispiel (eigene, stark vereinfachte Berechnung): Eine Maßnahme kostet 40.000 €, spart 10.000 € pro Jahr und hat laut AfA-Tabelle eine Nutzungsdauer von 10 Jahren. Geprüft wird also, ob der Kapitalwert nach 5 Jahren positiv ist. Bei einem angenommenen Kalkulationszins von 5 Prozent beträgt der Barwertfaktor für 5 Jahre rund 4,33. Kapitalwert nach 5 Jahren: −40.000 € + 10.000 € × 4,33 ≈ +3.300 €. Die Maßnahme gälte damit als wirtschaftlich. Annahmen: konstante Einsparung, keine Energiepreissteigerung, keine Wartungskosten, kein Restwert. DIN EN 17463 berücksichtigt weitere Größen und Szenarien; die tatsächliche Bewertung gehört in die Hände von Fachleuten.
Frist, Bestätigung und Veröffentlichung
- Frist: drei Jahre. Sie beginnt bei ISO 50001 mit der Zertifizierung oder Rezertifizierung, bei EMAS mit der Eintragung oder Verlängerung, beim Energieaudit mit dessen Abschluss [4][13].
- Bestätigung: Vor der Veröffentlichung müssen Zertifizierer, Umweltgutachter oder Energieauditoren die Vollständigkeit und Richtigkeit bestätigen [4]. Laut BAFA darf die Bestätigung nicht von Personen stammen, die das System eingeführt oder betrieben haben [13].
- Veröffentlichung: Die Pläne sind zu veröffentlichen; Betriebs- und Geschäftsgeheimnisse dürfen ausgenommen werden [4]. Einen bestimmten Ort der Veröffentlichung nennt das BAFA-Merkblatt nicht [13].
- Kontrolle: Das BAFA prüft stichprobenartig und kann Nachweise innerhalb von vier Wochen über ein elektronisches Formular anfordern [5][13].
Für den EnEfG Umsetzungsplan helfen Verbrauchsdaten vor und nach einer Maßnahme, die angenommenen Einsparungen später zu überprüfen. Ein Energie-Dashboard für Gebäude kann solche Zeitreihen sichtbar machen. Die Bestätigung durch einen Zertifizierer, Umweltgutachter oder Auditor bleibt davon unberührt.
Abwärme EnEfG: Vermeiden, nutzen, melden (§§ 16, 17)
Die Abwärmepflichten gelten für Unternehmen mit mehr als 2,5 GWh durchschnittlichem Jahresverbrauch [10][11].
§ 16 – Vermeiden und nutzen: Unternehmen müssen Abwärme nach dem Stand der Technik vermeiden und auf den technisch unvermeidbaren Anteil reduzieren, soweit das möglich und zumutbar ist. Die verbleibende Abwärme ist durch Maßnahmen zur Energieeinsparung wiederzuverwenden – auch über die einzelne Anlage hinaus, auf dem Betriebsgelände oder durch Dritte, möglichst in Kaskaden nach Temperaturniveau [10]. Bei der Zumutbarkeit zählen technische, wirtschaftliche und betriebliche Belange. Für genehmigungsbedürftige Anlagen nach § 4 BImSchG gilt § 16 nicht, soweit dort speziellere Abwärmeanforderungen bestehen [10].
§ 17 – Plattform für Abwärme: Unternehmen müssen Wärmenetzbetreibern, Fernwärmeversorgern und anderen möglichen Wärmeabnehmern auf Anfrage Angaben zu ihrer Abwärme machen: Standort, jährliche Wärmemenge, maximale thermische Leistung, zeitliche Verfügbarkeit, Regelbarkeit und mittleres Temperaturniveau [11]. Dieselben Angaben gehen jährlich bis 31. März an die BfEE, die sie auf einer öffentlichen Plattform veröffentlicht. Betriebs- und Geschäftsgeheimnisse sowie sicherheitsrelevante Daten werden geschützt [11].
Die BfEE präzisiert: Zu melden sind nur geführte Abwärmequellen oberhalb der Bagatellschwellen aus ihrem Merkblatt (Wärmemenge, Betriebsstunden oder Temperatur); diffuse Quellen sind derzeit nicht erfasst. Eine Meldung verpflichtet nicht zur Nutzung der Abwärme [14].
Für Betriebe aus der Industrie bedeutet das: Die Abwärme EnEfG-Pflichten setzen Messdaten zu Temperaturen, Wärmemengen und Betriebszeiten voraus. Diese stammen in der Regel aus Wärmemengenzählern und Prozessleittechnik.
Rechenzentrum EnEfG: eigene Anforderungen (§§ 11–15)
Als Rechenzentrum gilt nach § 3 Nr. 24 eine Einrichtung mit einer nicht redundanten elektrischen Nennanschlussleistung ab 300 kW [1]. Für Betreiber gelten unter anderem:
| Anforderung | Bestand (Betrieb vor 1.7.2026) | Neubau (Betrieb ab 1.7.2026) |
|---|---|---|
| Energieverbrauchseffektivität (PUE, Jahresmittel) | ≤ 1,5 ab 1.7.2027; ≤ 1,3 ab 1.7.2030 | ≤ 1,2 spätestens 2 Jahre nach Inbetriebnahme |
| Anteil wiederverwendeter Energie (ERF, DIN EN 50600-4-6) | keine eigene Vorgabe in § 11 | mind. 10 %; bei Inbetriebnahme ab 1.7.2027: 15 %, ab 1.7.2028: 20 %; Ausnahmen nach § 11 Abs. 3 |
| Strom aus erneuerbaren Energien (bilanziell) | 50 % ab 1.1.2024; 100 % ab 1.1.2027 | wie Bestand |
| Energie- oder Umweltmanagementsystem | bis 1.7.2025; validiert/zertifiziert ab 1.1.2026 bei ≥ 1 MW (öffentlich: ≥ 300 kW) | wie Bestand |
| Information und Berichterstattung | jährlich bis 31. März an den Bund (§ 13); Energieverbrauch je Kunde ab 1.1.2024 (§ 15) | wie Bestand |
Tabelle 2: Pflichten für Rechenzentren nach §§ 11, 12, 13 und 15 EnEfG [6][7][8][9]. Für Betreiber von Informationstechnik gelten eigene Schwellen (Zertifizierung ab 500 kW, öffentlich ab 300 kW) [7].
Ausnahmen vom Managementsystem gibt es unter anderem für Anlagen, die vor dem 1. Juli 2027 außer Betrieb gehen sollen, und für Rechenzentren bis 7,5 GWh, die mindestens die Hälfte ihrer wiederverwendeten Energie in ein Wärmenetz einspeisen [7]. Für das Rechenzentrum EnEfG-Thema ist eine kontinuierliche Messung der elektrischen Leistung und des Energiebedarfs der wesentlichen Komponenten ausdrücklich Teil des Managementsystems [7]. Gerade dafür ist Umfassende Datenintegration aus Stromverteilung, Kühlung und IT ein Thema; Nebatic stellt weder Rechenzentrumstechnik bereit noch berechnet es verbindliche PUE-Werte.
Energieaudit Pflicht nach dem EDL-G
Unabhängig vom EnEfG gilt das Energiedienstleistungsgesetz (EDL-G). Die Energieaudit Pflicht trifft Unternehmen, die keine Kleinst-, kleinen oder mittleren Unternehmen im Sinne der EU-Empfehlung 2003/361/EG sind [18]. Das BAFA nennt dafür 250 oder mehr Beschäftigte oder mehr als 50 Mio. € Jahresumsatz und mehr als 43 Mio. € Jahresbilanzsumme; verbundene und Partnerunternehmen sind einzurechnen [15].
- Intervall: mindestens alle vier Jahre ab Abschluss des vorherigen Audits [16].
- Anforderungen: konform mit DIN EN 16247-1 (Ausgabe November 2022), auf Basis aktueller, gemessener oder nachvollziehbar ermittelter Betriebsdaten zu Energieverbrauch und Lastprofilen, mit Kapitalwertmethode, und mindestens 90 Prozent des Gesamtenergieverbrauchs müssen betrachtet werden [17][29].
- Auditoren: müssen die Anforderungen des § 8b EDL-G erfüllen. Die Eintragung in die Energieauditorenliste des BAFA ist freiwillig; sie garantiert laut BAFA nicht die ordnungsgemäße Durchführung eines Audits [15].
- Befreiung: Wer ein Energiemanagementsystem oder ein EMAS-System eingerichtet hat, ist befreit [16]. Laut BAFA muss das System mindestens 90 Prozent des Gesamtenergieverbrauchs abdecken [15].
- Bußgeld: bis 50.000 € [15].
Wichtig für die Verzahnung: Die Ergebnisse eines EDL-G-Audits fließen ab mehr als 2,5 GWh in die Umsetzungspläne nach § 9 EnEfG ein [4].
Zeitachse der wichtigsten Fristen
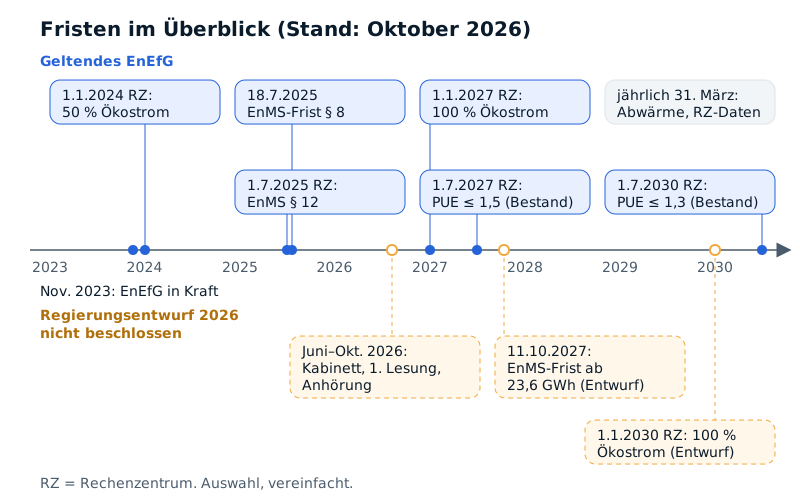 Abbildung 2: Ausgewählte Fristen des geltenden EnEfG (oben) und des nicht beschlossenen Regierungsentwurfs 2026 (unten, gestrichelt). Quellen: [3][4][6][7][9][11][19]. Stand: Oktober 2026.
Bußgelder und Kontrollen
§ 19 EnEfG zählt neun Ordnungswidrigkeiten auf, vorsätzlich oder fahrlässig begangen [12]. Bis zu 100.000 € drohen, wenn ein Energie- oder Umweltmanagementsystem nicht, nicht richtig oder nicht rechtzeitig eingerichtet wird, wenn ein Rechenzentrum die Anforderungen aus § 11 nicht erfüllt oder wenn Abwärme entgegen § 16 nicht vermieden oder reduziert wird. Für die übrigen Verstöße – etwa beim Umsetzungsplan, seiner Bestätigung oder den Abwärmemeldungen – sind es bis zu 50.000 € [12]. Zuständig ist das BAFA, mit Ausnahme der Abwärmevermeidung [12].
Das BAFA kontrolliert stichprobenartig. Es schreibt Unternehmen an und fordert Nachweise über ein elektronisches Rückmeldeformular an: für ein EnMS ein gültiges ISO-50001-Zertifikat, für EMAS die Registrierung, für Umsetzungspläne die Bestätigung und den Nachweis der Veröffentlichung [13]. Auch Unternehmen, die nicht verpflichtet sind, müssen auf Anfrage ihre Befreiung dokumentieren [13].
Typische Fehler
- Nur Strom zählen: Kraftstoffe, Gas und Wärme gehören zum Gesamtendenergieverbrauch [13].
- Nur ein Jahr betrachten: Maßgeblich ist der Dreijahresdurchschnitt; ein Ausreißerjahr reicht nicht, um die Pflicht zu vermeiden oder auszulösen [3][4].
- Umsetzungsplan mit Umsetzungspflicht verwechseln: § 9 verlangt Pläne, Bestätigung und Veröffentlichung, nicht die Investition [4].
- Bestätigung durch die eigene Beratung: Wer das System eingeführt hat, darf den Plan nicht bestätigen [13].
- Abwärmemeldung für erledigt halten: Die Daten sind jährlich bis 31. März zu bestätigen oder zu aktualisieren [11][14].
- Entwurf als geltendes Recht behandeln: Bis zur Verkündung einer Änderung gilt das EnEfG in seiner aktuellen Fassung.
Wie Messdaten ein Energiemanagementsystem tragen
ISO 50001:2018 („Energy management systems – Requirements with guidance for use“) beschreibt ein Managementsystem nach dem Plan-Do-Check-Act-Zyklus; Fortschritte werden über Energieleistungskennzahlen (EnPI) und eine energetische Ausgangsbasis (EnB) nachgewiesen [23]. Das Umweltbundesamt erläutert die Bausteine: Die energetische Bewertung zeigt Energieträger und Mengen und bestimmt die wesentlichen Energieeinsätze (SEU). Die Ausgangsbasis ist der Referenzpunkt für spätere Verbesserungen. EnPIs berücksichtigen Einflussgrößen wie Produktionsmenge oder Witterung. Das Monitoring stützt sich auf Haupt- und Unterzähler [27]. Einen praxisnahen Weg vom Energieaudit zum ISO-50001-System beschreibt der Leitfaden „Energiemanagementsysteme in der Praxis“ von BMU und UBA [26].
Zwei Normen vertiefen die Datenseite: ISO 50006:2023 gibt Leitlinien zu EnPIs und Ausgangsbasen und zur Überwachung der Energieleistung [24]; ISO 50015:2014 beschreibt Grundsätze für Messung und Verifizierung der energiebezogenen Leistung [25].
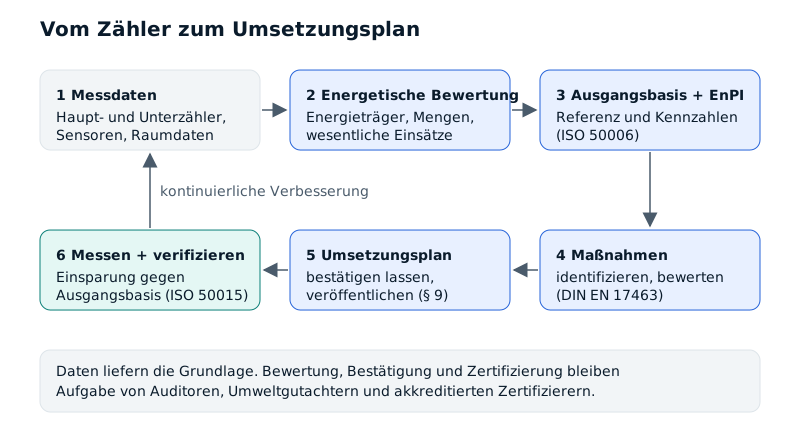 Abbildung 3: Wie Messdaten durch ein Energiemanagementsystem laufen. Eigene Darstellung nach ISO 50001, ISO 50006, ISO 50015 und UBA [23][24][25][27].
Praktisch heißt das: Wer Verbräuche zeitlich aufgelöst und je Standort, Anlage oder Gebäudeteil erfasst, kann die Schwellenwerte belastbar ermitteln, wesentliche Energieeinsätze erkennen, Einsparungen nach einer Maßnahme mit der Ausgangsbasis vergleichen und Nachweise für Auditoren und Zertifizierer leichter zusammenstellen.
Wie Nebatic dabei unterstützt
Nebatic liefert Daten und Monitoring, keine Rechtsberatung und keine Zertifizierung. Über API & Integration lassen sich vorhandene Zähler, Sensoren und Gebäudesysteme anbinden und in einem Energie-Dashboard oder einem Monitoring über mehrere Standorte zusammenführen; die Daten können per Schnittstelle auch in bestehende CAFM-, BI- oder ESG-Werkzeuge fließen. Eigene Nebatic-Geräte erfassen Raumdaten wie CO₂, Temperatur und Luftfeuchte. Das hilft, Verbräuche mit Nutzung und Raumklima in Bezug zu setzen, etwa bei Lüftung oder Heizung in Büro- und Verwaltungsbereichen.
Im Rahmen von Audit & Analyse misst Nebatic über einen vereinbarten Zeitraum und wertet die Daten mit Empfehlungen aus, zum Beispiel vor und nach einer Maßnahme. Für Eigentümer und Betreiber größerer Liegenschaften, die die Schwelle von EnEfG 7,5 GWh im Blick behalten müssen, gibt die Seite Eigentümer und Betreiber einen Überblick. Energieaudits, die Bestätigung von Umsetzungsplänen und Zertifizierungen bleiben Aufgabe von Energieauditoren, Umweltgutachtern und akkreditierten Zertifizierungsstellen.
Stand der Novelle (Oktober 2026)
Die Bundesregierung hat den „Entwurf eines Gesetzes zur Beschleunigung der Umsetzung der Energieeffizienzrichtlinie“ beschlossen und am 25. Juni 2026 dem Bundesrat zugeleitet (BR-Drs. 388/26) [19]. Er soll die Richtlinie (EU) 2023/1791 umsetzen und über das EU-Recht hinausgehende nationale Vorgaben zurückführen [19][20]. Der Bundestag hat den Entwurf (BT-Drs. 21/8027) am 24. September 2026 in erster Lesung beraten; der Ausschuss für Wirtschaft und Energie hörte am 5. Oktober 2026 Sachverständige an [20][21]. Eine abschließende Abstimmung gab es bis Mitte Oktober 2026 nicht; der Entwurf ist nicht beschlossen [20][21].
Vorgesehen sind laut Entwurf unter anderem [19]:
- EnMS-/UMS-Pflicht erst ab mehr als 23,6 GWh (statt 7,5 GWh), Frist bis 11. Oktober 2027 für Unternehmen mit Status bis Ende 2025,
- Energieaudits nach EDL-G für Unternehmen ab 2,77 GWh, mindestens alle vier Jahre,
- Umsetzungspläne für Unternehmen zwischen 2,77 und 23,6 GWh innerhalb von drei Monaten nach dem Audit, jährlich zu aktualisieren,
- Abwärmemeldung nur noch für Unternehmen über 23,6 GWh und Rechenzentren über 1 MW,
- für Rechenzentren: Definition ab 500 kW installierter IT-Leistung, PUE ≤ 1,6 (ab 1. Juli 2027) bzw. ≤ 1,4 (ab 1. Juli 2030) für Bestandsanlagen, für Neubauten vier statt zwei Jahre Frist bis zur Einhaltung der Effizienzwerte, 100 Prozent erneuerbarer Strom erst ab 1. Januar 2030.
Ob und in welcher Form diese Punkte Gesetz werden, ist offen. Bis dahin gelten die oben beschriebenen Pflichten.
Grenzen und Risiken
- Rechtliche Einordnung: Ob ein Unternehmen verpflichtet ist, hängt vom Unternehmensbegriff, von Konzernstrukturen und Ausnahmen ab. Hierfür sind Fachanwälte für Energierecht, das BAFA-Merkblatt und das BAFA selbst die richtigen Ansprechpartner.
- Fachliche Bewertung: Wirtschaftlichkeitsrechnungen nach DIN EN 17463, Energieaudits und Abwärmekonzepte gehören zu Energieberatern und Energieauditoren; Bestätigungen und Zertifikate zu Umweltgutachtern und akkreditierten Zertifizierern.
- Messdaten: Daten machen Verbräuche sichtbar, ersetzen aber weder geeichte Abrechnungszähler noch die Dokumentation eines Managementsystems. Fehlende Unterzähler oder Lücken in Zeitreihen führen zu unsicheren Kennzahlen.
- Förderung: Ob Maßnahmen gefördert werden können, klären BAFA, KfW oder eine Energieberatung.
- Rechtsstand: Der Gesetzentwurf kann sich im Verfahren ändern. Fristen und Schwellen sollten vor Entscheidungen am aktuellen Gesetzestext geprüft werden.
Häufige Fragen
Welche Energieeffizienzgesetz Pflichten gelten ab 2,5 GWh?
Unternehmen mit mehr als 2,5 GWh durchschnittlichem Gesamtendenergieverbrauch müssen Umsetzungspläne für wirtschaftliche Einsparmaßnahmen erstellen, bestätigen lassen und veröffentlichen, Abwärme vermeiden und nutzen, soweit möglich und zumutbar, und ihre Abwärme jährlich bis 31. März an die Plattform für Abwärme melden [4][10][11].
Was gilt für Unternehmen über der Schwelle EnEfG 7,5 GWh?
Zusätzlich zu den Pflichten ab 2,5 GWh ist ein Energiemanagementsystem nach DIN EN ISO 50001 oder ein Umweltmanagementsystem nach EMAS einzurichten, mit den Mindestinhalten aus § 8 Abs. 3, etwa zur Abwärme und zur Wirtschaftlichkeitsbewertung nach DIN EN 17463 [3][13].
Gibt es eine allgemeine ISO 50001 Pflicht?
Nein. Das EnEfG verlangt ab mehr als 7,5 GWh ein Energie- oder Umweltmanagementsystem; EMAS ist eine gleichwertige Alternative [3][13]. Für Rechenzentren gelten eigene Regeln nach § 12 [7].
Was muss in einem EnEfG Umsetzungsplan stehen?
Konkrete, durchführbare Pläne für alle Maßnahmen, die nach DIN EN 17463 als wirtschaftlich gelten, also mit positivem Kapitalwert nach höchstens der Hälfte der Nutzungsdauer (bei Nutzungsdauern bis 15 Jahre). Der Plan muss vor der Veröffentlichung von einem Zertifizierer, Umweltgutachter oder Energieauditor bestätigt werden [4][13].
Wer unterliegt der Energieaudit Pflicht?
Nach dem EDL-G alle Unternehmen, die keine KMU sind. Sie müssen alle vier Jahre ein Audit nach DIN EN 16247-1 durchführen lassen, sofern sie nicht über ein Energiemanagementsystem oder EMAS befreit sind [15][16][17].
Was müssen Unternehmen zur Abwärme nach dem EnEfG melden?
Unter anderem Standort, jährliche Wärmemenge, maximale thermische Leistung, zeitliche Verfügbarkeit, Regelbarkeit und Temperaturniveau – jährlich bis 31. März an die BfEE, die die Angaben unter Schutz von Geschäftsgeheimnissen veröffentlicht [11][14].
Ab wann gilt ein Rechenzentrum im EnEfG als Rechenzentrum?
Ab einer nicht redundanten elektrischen Nennanschlussleistung von 300 kW [1]. Der Gesetzentwurf von 2026 würde die Grenze auf 500 kW installierte IT-Leistung ändern; er ist nicht beschlossen [19].
Werden die Schwellenwerte erhöht?
Ein Regierungsentwurf sieht 23,6 GWh für das Managementsystem und 2,77 GWh für Audits und Umsetzungspläne vor. Stand Oktober 2026 berät der Bundestag noch; bis zu einer Verkündung gilt das bisherige Recht [19][20][21].
Quellen
- Bundesamt für Justiz (2023): Gesetz zur Steigerung der Energieeffizienz in Deutschland (Energieeffizienzgesetz – EnEfG), BGBl. 2023 I Nr. 309, inkl. § 1 und § 3. https://www.gesetze-im-internet.de/enefg/BJNR1350B0023.html
- Bundesamt für Justiz: § 4 EnEfG (Energieeffizienzziele). https://www.gesetze-im-internet.de/enefg/__4.html
- Bundesamt für Justiz: § 8 EnEfG (Energie- oder Umweltmanagementsysteme). https://www.gesetze-im-internet.de/enefg/__8.html
- Bundesamt für Justiz: § 9 EnEfG (Umsetzungspläne). https://www.gesetze-im-internet.de/enefg/__9.html
- Bundesamt für Justiz: § 10 EnEfG (Stichprobenkontrollen). https://www.gesetze-im-internet.de/enefg/__10.html
- Bundesamt für Justiz: § 11 EnEfG (Klimaneutrale Rechenzentren). https://www.gesetze-im-internet.de/enefg/__11.html
- Bundesamt für Justiz: § 12 EnEfG (Energie- und Umweltmanagementsysteme in Rechenzentren). https://www.gesetze-im-internet.de/enefg/__12.html
- Bundesamt für Justiz: § 13 EnEfG (Informationspflichten von Rechenzentren). https://www.gesetze-im-internet.de/enefg/__13.html
- Bundesamt für Justiz: § 15 EnEfG (Information im Kundenverhältnis). https://www.gesetze-im-internet.de/enefg/__15.html
- Bundesamt für Justiz: § 16 EnEfG (Vermeidung und Nutzung von Abwärme). https://www.gesetze-im-internet.de/enefg/__16.html
- Bundesamt für Justiz: § 17 EnEfG (Plattform für Abwärme). https://www.gesetze-im-internet.de/enefg/__17.html
- Bundesamt für Justiz: § 19 EnEfG (Bußgeldvorschriften). https://www.gesetze-im-internet.de/enefg/__19.html
- Bundesamt für Wirtschaft und Ausfuhrkontrolle (2024): Merkblatt für das Energieeffizienzgesetz (EnEfG), Version 1.2, Stand 01.03.2024. https://www.bafa.de/SharedDocs/Downloads/DE/Energie/ea_merkblatt_energieefffizienzgesetz.html
- Bundesstelle für Energieeffizienz (BfEE) beim BAFA: Plattform für Abwärme. https://www.bfee-online.de/BfEE/DE/Effizienzpolitik/Plattform_fuer_Abwaerme/plattform_fuer_abwaerme_node.html
- Bundesamt für Wirtschaft und Ausfuhrkontrolle: Energieaudit. https://www.bafa.de/DE/Energie/Energieeffizienz/Energieaudit/energieaudit_node.html
- Bundesamt für Justiz: § 8 EDL-G (Energieaudits). https://www.gesetze-im-internet.de/edl-g/__8.html
- Bundesamt für Justiz: § 8a EDL-G (Anforderungen an Energieaudits). https://www.gesetze-im-internet.de/edl-g/__8a.html
- Bundesamt für Justiz: § 1 EDL-G (Anwendungsbereich). https://www.gesetze-im-internet.de/edl-g/__1.html
- Bundesrat (2026): Gesetzentwurf der Bundesregierung – Entwurf eines Gesetzes zur Beschleunigung der Umsetzung der Energieeffizienzrichtlinie, Drucksache 388/26 vom 25.06.2026. https://dserver.bundestag.de/brd/2026/0388-26.pdf
- Deutscher Bundestag (2026): Erste Lesung zur Umsetzung der Energieeffizienzrichtlinie (Drucksache 21/8027), 24.09.2026. https://www.bundestag.de/dokumente/textarchiv/2026/kw39-de-energieeffizienzrichtlinie-1211306
- Deutscher Bundestag (2026): Öffentliche Anhörung im Ausschuss für Wirtschaft und Energie zur Energieeffizienzrichtlinie, 05.10.2026. https://www.bundestag.de/dokumente/textarchiv/2026/kw41-pa-wirtschaft-energieeffizienzrichtlinie-1218082
- Europäische Union (2023): Richtlinie (EU) 2023/1791 des Europäischen Parlaments und des Rates vom 13. September 2023 zur Energieeffizienz. https://eur-lex.europa.eu/eli/dir/2023/1791/oj
- ISO (2018): ISO 50001:2018 – Energy management systems – Requirements with guidance for use. https://www.iso.org/standard/69426.html
- ISO (2023): ISO 50006:2023 – Energy management systems – Evaluating energy performance using energy performance indicators and energy baselines. https://www.iso.org/standard/79367.html
- ISO (2014): ISO 50015:2014 – Energy management systems – Measurement and verification of energy performance of organizations – General principles and guidance. https://www.iso.org/standard/60043.html
- BMU/Umweltbundesamt (2019): Energiemanagementsysteme in der Praxis – Vom Energieaudit zum Managementsystem nach ISO 50001, 2. Auflage. https://www.umweltbundesamt.de/publikationen/energiemanagementsysteme-in-praxis
- Umweltbundesamt (2021): Energiemanagementsysteme: ISO 50005. https://www.umweltbundesamt.de/energiemanagementsysteme-iso-50005
- DIN Media: DIN EN 17463:2021-12 – Bewertung von energiebezogenen Investitionen (VALERI). https://www.dinmedia.de/de/norm/din-en-17463/338018270
- DIN Media: DIN EN 16247-1:2022-11 – Energieaudits – Teil 1: Allgemeine Anforderungen. https://www.dinmedia.de/de/norm/din-en-16247-1/352350790